
해외물류시장 통계
 해외물류시장 통계
[해외물류시장 통계] 글로벌 컨테이너 항만, 아시아가 여전히 압도적? 항만별 물동량으로 보는 세계 무역 중심

요즘 국제 무역을 이야기할 때 빠지지 않는 지표가 바로 컨테이너 항만 물동량이죠!
실제로 글로벌 ‘컨’ 물류 시장은 단순한 물동량 경쟁을 넘어, 지역별 역할이 분화되는 구조로 빠르게 변화하고 있어요.
특히 팬데믹 이후 공급망이 재편되면서, 항만 간 경쟁 구도도 함께 달라지고 있는 모습이에요.
그렇다면 최근 기준으로 글로벌 항만 경쟁의 중심은 어디에 있을까요?
아시아권 항만, 여전히 세계 컨테이너 물동량의 절대 강자
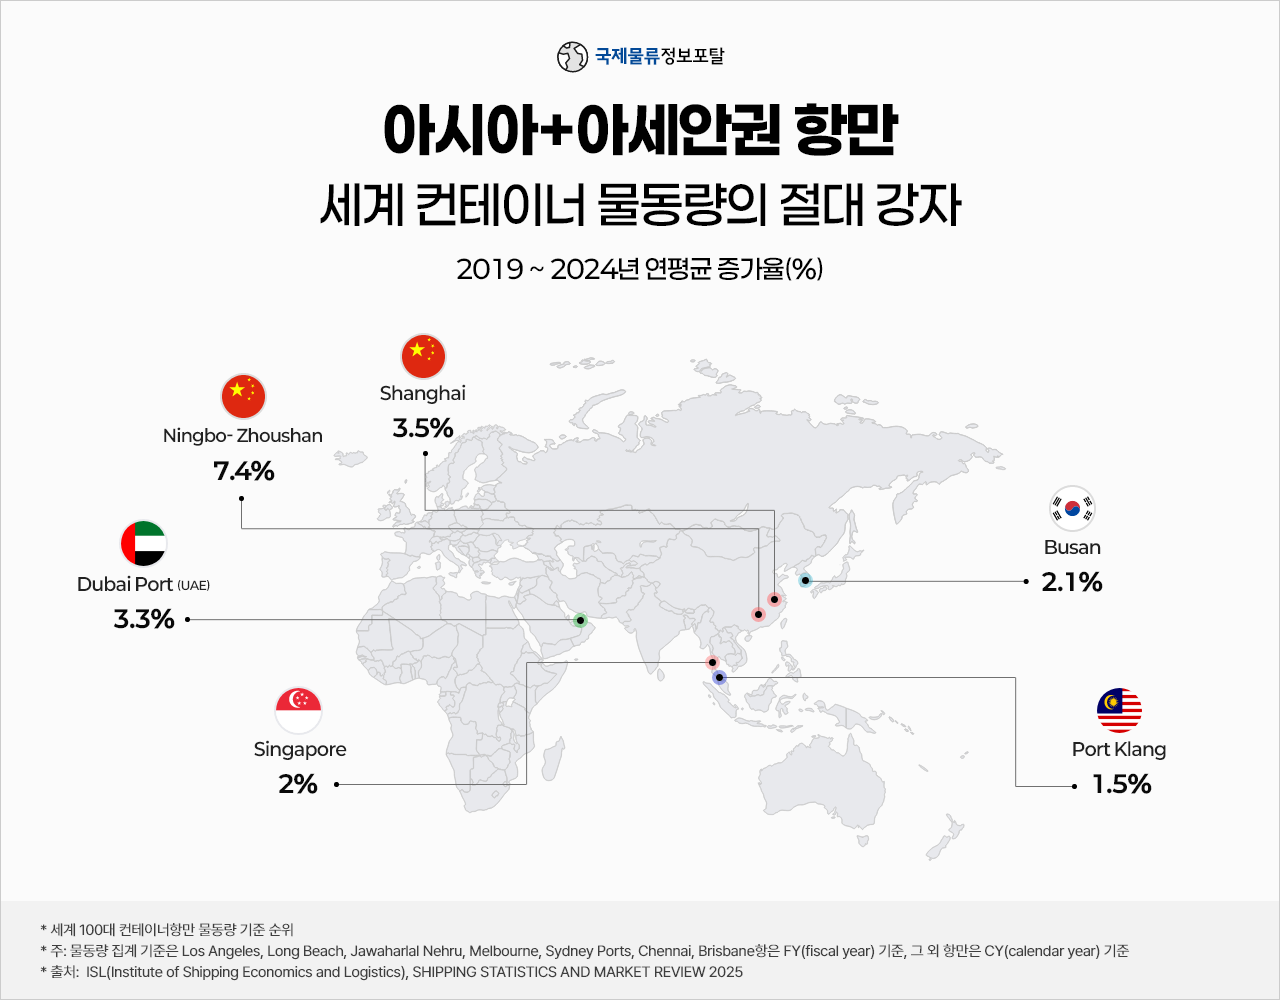
먼저 아세안 및 아시아 항만은 여전히 글로벌 물류의 중심 축으로 기능하고 있어요.
상하이항(중국)은 2024년 기준 51,506만 TEU를 처리하며 독보적인 규모로 세계 1위를 유지하고 있어요.
싱가포르항은 글로벌 최대 환적 허브로서 아세안 물류의 관문 역할을 수행하고 있고,
닝보-저우산항(중국)은 심해 항만 기반으로
빠르게 성장하는 모습이에요.
부산항(한국) 또한 동북아 환적 허브로서 안정적인 위치를 유지했어요.
한편, 포트클랑항(말레이시아), 두바이항(UAE) 역시 각각 말라카 해협과 중동·인도양을 연결하는 전략적 거점으로 기능하고 있어요.
이러한 흐름을 종합해 보면 글로벌 공급망이 여전히 ‘아시아 생산기지 + 환적 허브 중심 구조로 작동하고 있다는 점을 확인할 수 있어요.
아시아+아세안권 주요 항만 컨테이너 물동량
| 항만 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 총 물동량 |
|---|---|---|---|---|---|---|---|
| Shanghai (상하이, 중국) | 43,308 | 43,503 | 47,033 | 47,303 | 49,158 | 51,506 | 281,811 |
| Singapore (싱가포르) | 37,256 | 36,942 | 37,571 | 37,290 | 39,013 | 41,124 | 229,196 |
| Ningbo-Zhoushan (닝보-저우산, 중국) | 27,451 | 28,709 | 31,077 | 33,350 | 35,300 | 39,300 | 195,187 |
| Busan (부산, 한국) | 21,992 | 21,824 | 22,706 | 22,078 | 22,550 | 24,402 | 135,552 |
| Port Klang (포트클랑, 말레이시아) | 13,581 | 13,244 | 13,724 | 13,224 | 14,061 | 14,645 | 82,479 |
| Dubai Port (UAE) | 14,802 | 13,517 | 13,778 | 14,013 | 14,539 | 15,616 | 86,265 |
| 합계 | 158,390 | 157,739 | 165,889 | 167,258 | 174,621 | 186,593 | 1,010,490 |
미주 항만, 공급망 재편 속 ‘연결 거점’으로 부상
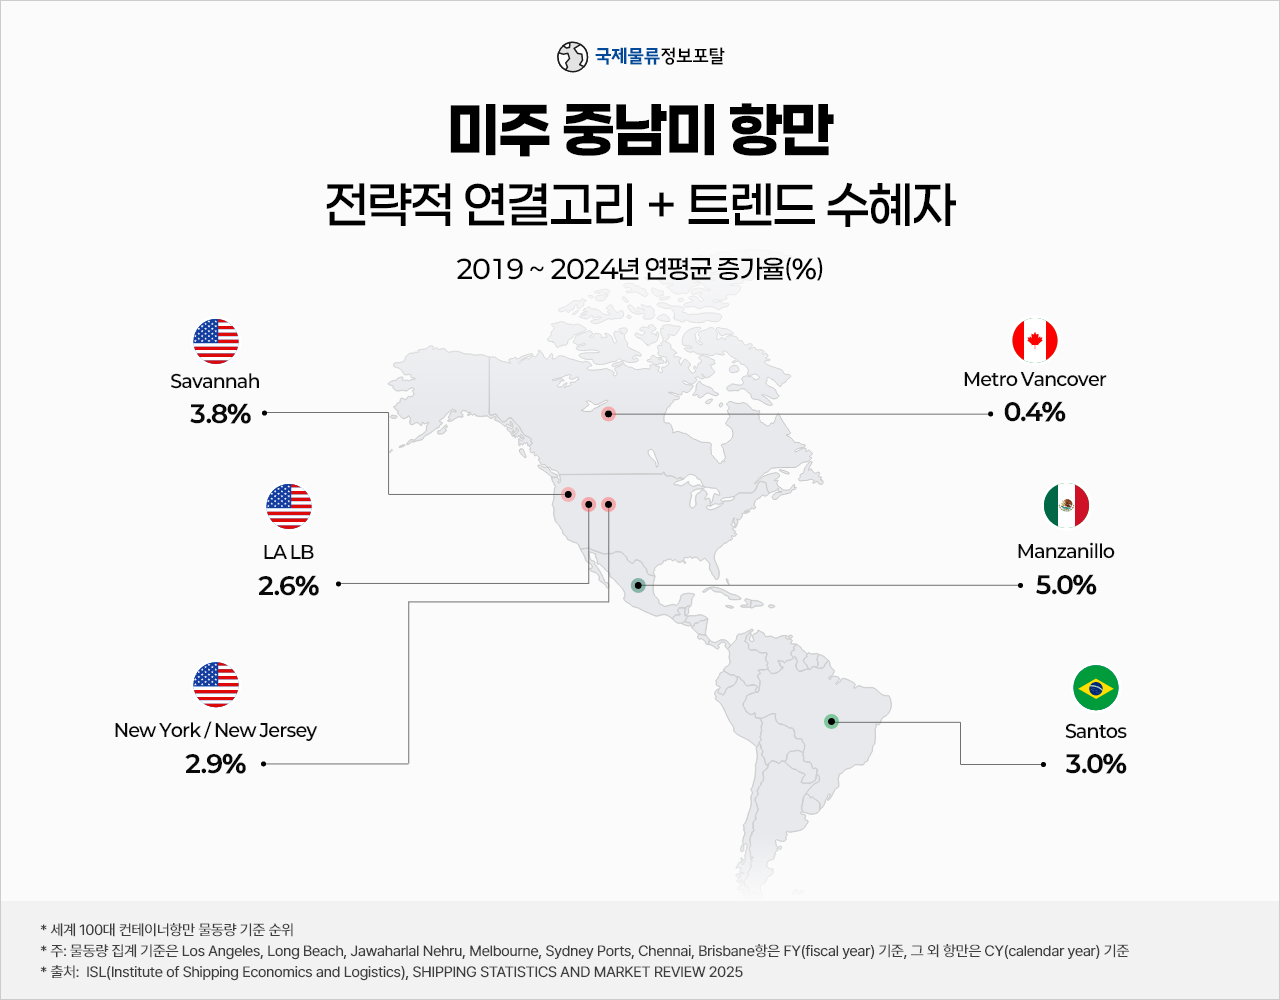
반면 미주 중남미 항만은 물동량 규모 자체는 상대적으로 작지만, 최근 공급망 재편 흐름 속에서 그 역할이 더욱 중요해지고 있어요.
LA·LB항(미국)은 2024년 기준 19,410만 TEU를 처리하며 여전히 미국 최대 항만으로 기능하고 있지만,
최근 몇 년간 물동량 변동성이 크게 나타나는 특징을 보이고 있어요.
반면 뉴욕/뉴저지항, 사바나항(미국)은 동부 및 남부 물류 수요 증가를 기반으로 비교적 안정적인 흐름을 유지하고 있어요.
만사니요항(멕시코)는 니어쇼어링 확대에 따른 대표적인 수혜 항만으로, 미국 서부 항만의 대체 거점 역할을 수행하며
점진적인 성장세를 보이고 있다는 점이 주목돼요.
이러한 흐름을 종합해 보면 미주 항만은 과거 단일 허브 중심 구조에서 벗어나
다수의 연결 거점으로 분산되는 구조로 전환되고 있는 점이 핵심 변화로 볼 수 있어요.
미주 중남미 주요 항만 컨테이너 물동량
| 항만 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 총 물동량 |
|---|---|---|---|---|---|---|---|
| LA LB(미국) | 17,085 | 16,874 | 20,179 | 19,543 | 16,244 | 19,410 | 109,335 |
| Savannah(미국) | 4,599 | 4,682 | 5,613 | 5,892 | 4,928 | 5,546 | 31,260 |
| Santos (산토스, 브라질) | 4,165 | 4,232 | 4,832 | 4,986 | 4,784 | 4,839 | 27,838 |
| Metro Vancouver(캐나다) | 3,399 | 3,468 | 3,681 | 3,557 | 3,127 | 3,474 | 20,706 |
| Manzanillo(멕시코) | 3,069 | 2,910 | 3,371 | 3,474 | 3,699 | 3,925 | 20,448 |
| New York / New Jersey(미국) | 7,471 | 7,586 | 8,986 | 9,494 | 7,810 | 8,700 | 50,047 |
| 합계 | 39,788 | 39,752 | 46,662 | 46,946 | 40,592 | 45,894 | 259,634 |
유럽 항만, 전통 게이트웨이에서 ‘구조 고도화’로 전환
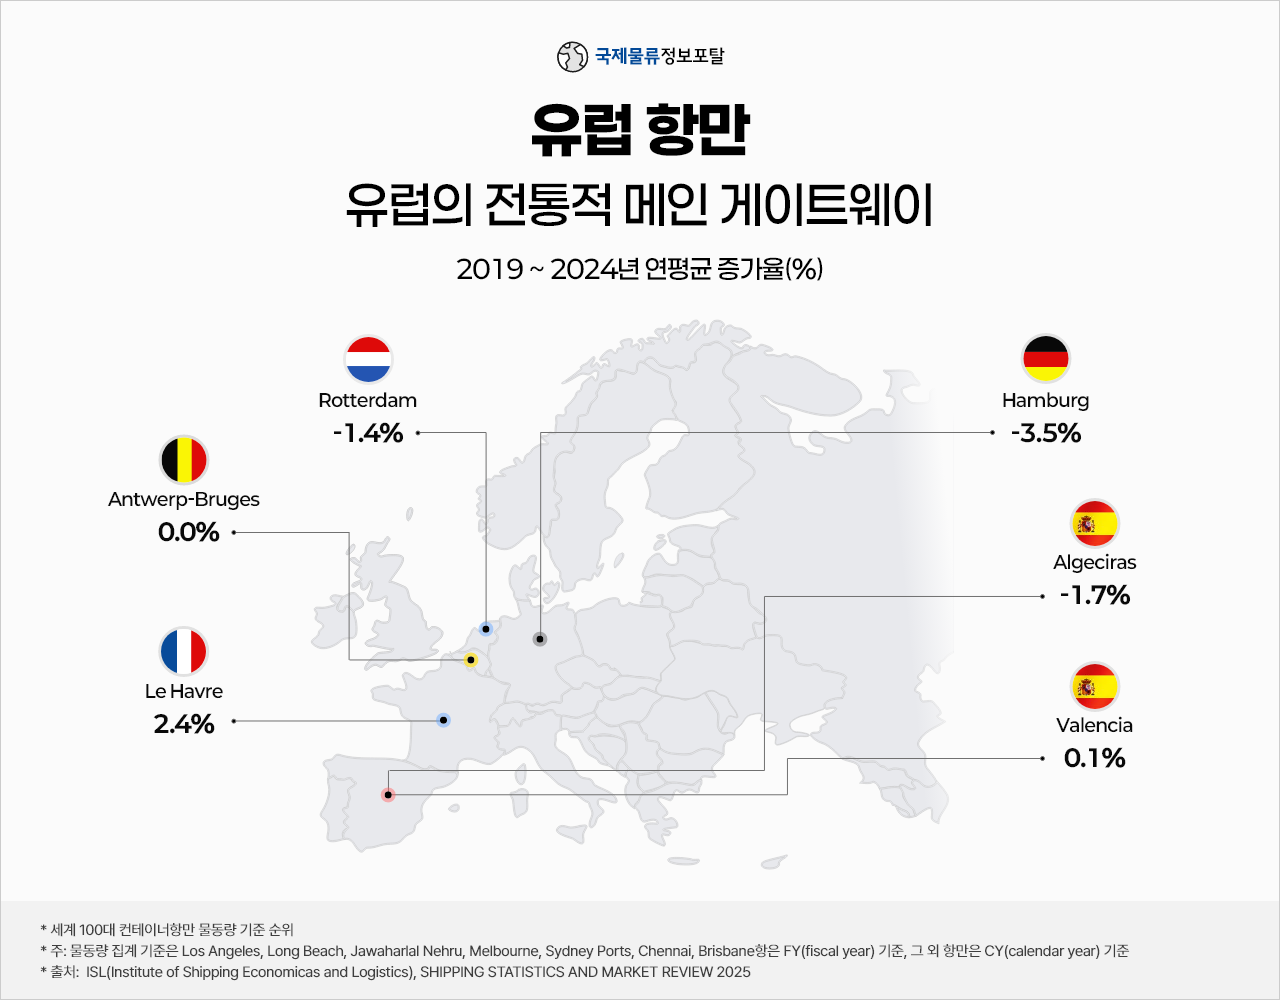
유럽 항만은 전통적인 게이트웨이 역할을 유지하면서도 전반적으로는 성장 정체 흐름을 보이고 있어요.
로테르담항(네덜란드)은 2024년 기준 13,820만 TEU로 유럽 1위를 지키고 있으며,
앤트워프항(벨기에) 역시 주요 산업 화물 중심(화학, 자동차 등)
항만으로서 안정적인 물동량을 기록하고 있어요.
이외에 함부르크항(독일), 발렌시아항/알헤시라스항(스페인), 르아브르항(프랑스) 등
역시 여전히 지역 내 핵심 거점으로 기능하고 있지만, 일부 항만에서는 물동량 정체 또는 감소 흐름도 확인되고 있어요.
Gdansk항(폴란드)은 상위 순위에는 들지 못했으나, 최근 DP World의 대규모 인프라 투자가 이루어지며 크게 성장하고 있는 모습이 보여요.
종합하면 유럽 항만은 단순 물동량 확대보다는
자동화·내륙 연결성·특화 화물 중심의 구조 고도화 전략으로 전환되고 있는 점이 핵심이라고 볼 수 있어요.
유럽 주요 항만 컨테이너 물동량
| 항만 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 총 물동량 |
|---|---|---|---|---|---|---|---|
| Rotterdam (로테르담, 네덜란드) | 14,821 | 14,349 | 15,300 | 14,456 | 13,446 | 13,820 | 86,192 |
| Antwerp-Bruges (안트베르펀-브뤼허, 벨기에) | 13,536 | 13,836 | 14,226 | 13,484 | 12,515 | 13,532 | 81,129 |
| Hamburg (함부르크, 독일) | 9,258 | 8,522 | 8,708 | 8,254 | 7,685 | 7,756 | 50,183 |
| Valencia (발렌시아, 스페인) | 5,440 | 5,428 | 5,604 | 5,052 | 4,797 | 5,476 | 31,797 |
| Algeciras (알헤시라스, 스페인) | 5,125 | 5,108 | 4,797 | 4,767 | 4,734 | 4,706 | 29,237 |
| Le Havre (르아브르, 프랑스) | 2,763 | 2,337 | 3,025 | 3,152 | 2,616 | 3,104 | 16,997 |
| 합계 | 50,943 | 49,580 | 51,660 | 49,165 | 45,793 | 48,394 | 295,535 |
글로벌 항만 경쟁, ‘물동량’에서 ‘연결성’ 중심으로 변화
전체적으로 보면 글로벌 항만 경쟁은 과거와 달리 단순한 규모 경쟁에서 벗어나고 있어요.
아시아는 여전히 압도적인 물동량을 기반으로 중심 역할을 유지하고 있고,
미주는 공급망 재편 흐름 속에서 연결 거점으로서의
중요성이 확대되고 있으며,
유럽은 안정적인 게이트웨이 역할을 유지하면서 질적 경쟁으로 전환하고 있는 모습이에요.
결국 현재 글로벌 항만 경쟁의 핵심은 ‘얼마나 많이 처리하느냐’가 아니라 ‘어디와 어떻게 연결되어 있느냐’로 변화하고 있다는 점이에요.
이러한 흐름 속에서 부산항은 동북아 환적 허브로서 안정적인 경쟁력을 유지하고 있다는 점이 확인돼요.
다만 향후에는 단순 물동량 경쟁을 넘어 글로벌 네트워크 내 연결성, 물류 서비스, 공급망 통합 기능 확보가 더욱 중요한 경쟁 요소로 작용할 가능성이 높아요.